Travailler plus longtemps et plus nombreux : parce que c’est la seule solution !
En 2006, j’ai publié avec Paul Huybrechts un livre intitulé « Au pays des vieux ». Nous n’y abordons pas seulement l’incidence du vieillissement de la population sur l’économie et les marchés financiers, mais aussi toutes les pistes éventuelles qui permettraient de maintenir la facture du vieillissement à un niveau raisonnable. Au moment de la rédaction de ce livre, l’augmentation des pensions était déjà limitée par des facteurs de modération automatiques. Ainsi, le calcul des pensions se fait entre autres sur des salaires plafonnés, sur la durée entière de la carrière et sans adaptation au bien-être.
Dépenses colossales
En revanche, en raison de la dissociation des pensions de l’évolution du bien-être (la croissance réelle), plus nous passons de temps à la retraite, plus la pension perçue s’érode par rapport aux pensions des nouveaux retraités. Malgré cela, en 2016, le risque de pauvreté des plus de 65 ans, calculé à 16 %, n’était pas plus élevé que celui de la population des moins de 65 ans. Les facteurs de modération ne permettent cependant pas d’éviter l’augmentation de la facture des pensions. En l’an 2000, les dépenses des pensions s’élevaient à 8,7 % du PIB. Aujourd’hui, nous affectons déjà 10,6 % du PIB aux pensions et d’ici 2040, d’après la Commission sur le vieillissement, il faudra compter 13 % du PIB. Cela revient à une augmentation annuelle de 11 milliards d’euros actuels.
Les dépenses supplémentaires sont donc colossales. La solution est évidente, mais plutôt impopulaire : nous devons travailler plus longtemps et plus nombreux. Cela veut dire que notre degré de participation doit être rehaussé davantage de toute urgence. Aujourd’hui, il s’élève à 69 %, ce qui nous positionne quelques points de pourcentage en dessous de la moyenne européenne. L’objectif pour 2020 a été fixé à 73,2 %, un pourcentage que nous n’atteindrons jamais à temps. De plus, en moyenne, nous devons tous travailler plus longtemps. Aujourd’hui, les hommes partent en moyenne à la retraite avant leur 62e anniversaire, et les femmes avant leur 60 ans.
Perdre l’équilibre
Et qu’en est-il alors des métiers pénibles ? Aux Pays-Bas, des démographes de l’institut NIDI ont proposé de laisser partir les personnes peu qualifiées à la retraite quatre ans plus tôt que les personnes hautement qualifiées. L’argument principal est que les personnes peu qualifiées vivent en moyenne quatre ans de moins que les personnes hautement qualifiées. En moyenne, ils travaillent aussi plus longtemps du fait qu’ils s’insèrent plus tôt sur le marché du travail. C’est donc une règle simple qui rend immédiatement superflue toute discussion sur les professions à inclure dans la liste des métiers pénibles. Remarquons que les Pays-Bas envisagent la retraite à 70 ans (et donc, à 66 ans pour les personnes peu qualifiées) d’ici 2050.
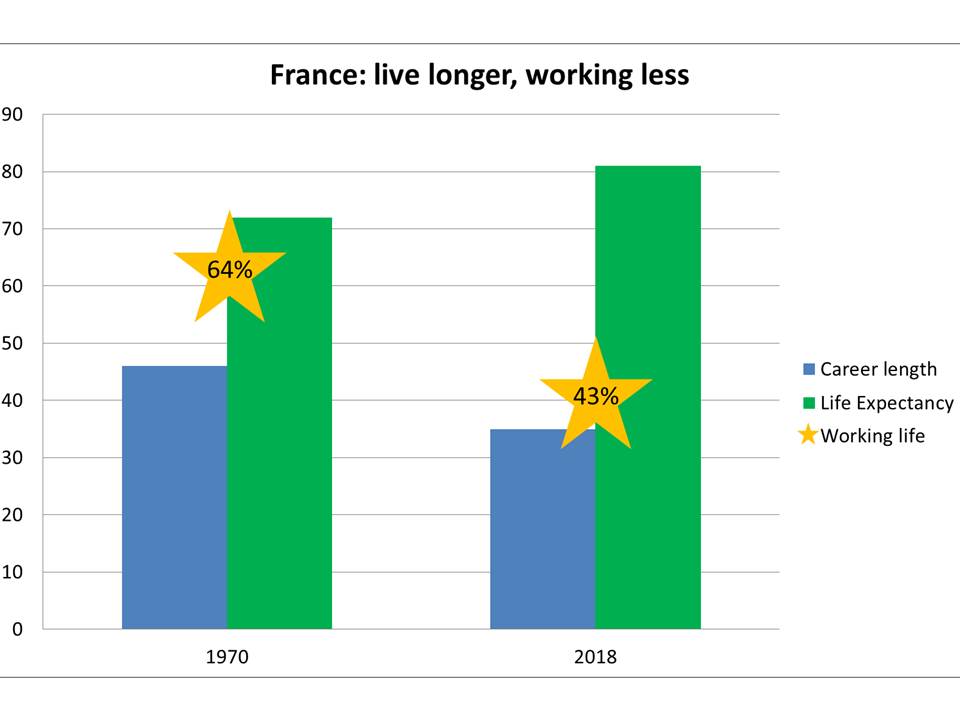
Ces dernières décennies, nous avons perdu l’équilibre dans la discussion concernant la viabilité des pensions. Et comme une image vaut mille mots, nous avons inclus ce graphique qui montre l’évolution du pourcentage de sa vie pendant lequel le Français moyen travaille (pour la Belgique, nous n’avons pas trouvé de chiffres pour la période avant 1970). Celui-ci a chuté de 65 % en 1970 à 43 % à peine en 2018. Aujourd’hui, le Belge moyen travaille pendant à peine 40 % de sa vie (avec une carrière effective de 33 ans – périodes assimilées exclues – et une espérance de vie de 81 ans). Travailler moins longtemps et vivre plus longtemps est un rêve que bon nombre d’entre nous semblent poursuivre. En réalité, c’est une illusion non tenable et non viable qui coûtera surtout très cher à la génération suivante.